

直販では接点をつくりにくい中小企業へ、どう販路を広げるか。その選択肢の一つが、金融機関との協業です。
なかでも地方銀行(地銀)と信用金庫(信金)は、地域の中小企業と日常的に取り引きしています。支店の渉外(営業)担当が定期的に取引先を訪問し、融資や資金繰りの相談に応じているためです。
こうした関係を通じて紹介を受けられれば、自社だけでは会いにくい経営者との接点が期待できます。そのため、地銀・信金と協業契約を結ぶ企業は少なくありません。
とはいえ、契約すれば紹介が始まるわけではありません。本部と契約を結び、プレスリリースまで出したものの、支店から紹介がほとんど出ない。一方で、一つの勉強会をきっかけに、月数百件の紹介につながった企業もあります。
この差を生むのは、どこと組み、契約後にどう働きかけ、紹介をどう続けてもらうかです。本記事では、協業先の選び方、契約後の働きかけ、紹介が続く関係のつくり方を解説します。
才流では、金融機関を含むパートナー経由の販売をテーマにした研究会も主催しています。よろしければご参加ください。
※研究会の詳細:パートナー戦略研究会
本メソッドから得られる知見
- 自社商材に合う地銀・信金を見極める基準
- 地銀・信金から紹介を生み出すための進め方
- 紹介をほかの支店・信金へ広げ、継続的な販路に育てる方法
中小企業との接点が多い地銀・信金
地銀・信金が協業先になる理由は、中小企業との接点の多さです。支店の渉外担当は、融資などで取引のある企業を定期的に訪問し、資金繰りや設備投資、事業承継など、経営に関わる相談に応じています。
ここでは、その取引の多さをデータで確かめたうえで、地銀と信金のどちらと組むかを判断する材料を整理します。
中小企業向け貸出は、残高では地銀、件数では信金が大きい
取引の多さは、貸出のデータに表れています。中小企業向け貸出の残高が最も大きいのは地銀で、2026年3月期は地方銀行と第二地方銀行を合わせて約244兆円。大手行の約161兆円を上回ります(※1)。
件数で見ると、信金が浮かび上がります。メガバンクや地銀などの銀行と信金の中小企業向け貸出を合わせた件数のうち、34.0%が信金です(※2)。1件あたりの金額は小さくても、それだけ多くの中小企業と取引しているということです。
中小企業と取引する金融機関は、ほかにもあります。ただ、メガバンクが相手にするのは中小企業のなかでも規模の大きい層で、それ以外との接点は限られます。日本政策金融公庫などの政府系金融機関が担うのは、創業期の企業や、民間から融資を受けにくい企業への資金供給。民間の補完が役割です。
中小企業と最も幅広く取引しているのは、地銀・信金です。
地銀と信金のどちらと組むかは、届けたい企業のエリアと規模で判断する
地銀と信金では、取引先の企業規模や営業する地域などに違いがあります。自社が商材を届けたい企業によって、どちらが適しているかも変わります。主な違いは、次のとおりです。
| 地銀 | 信金 | |
|---|---|---|
| 組織形態 | 株式会社の銀行 | 地域の会員が出資する協同組織 |
| 融資できる相手 | 制度上の規模制限なし | 原則、従業員300人以下または資本金9億円以下 |
| 営業地区 | 制限なし | 一定の地域に限定 |
| 主な取引先 | 規模を問わず幅広い | 中小・零細企業が中心 |
| 数 | 96行(※3) | 254庫(※3) |
地銀が向くのは、商材を複数の地域にまたがって届けたい場合や、従業員300人を超える企業にも届けたい場合です。営業地区に制限がないからです。紹介は本部と支店の両方から広げられます。ただ、本部が各支店への展開を担う地銀では、本部が動くかどうかで広がり方が変わります。
信金が向くのは、特定の地域の小規模な企業へ届けたい場合です。営業地区が一定の地域に限られ、取引先も中小・零細企業が中心だからです。一つの信金のなかで紹介できる企業には上限があります。事例をもとに複数の信金と協業し、販路を広げていきましょう。
※1 出典:東京商工リサーチ「26年3月期の『中小企業等向け貸出』 初の400兆円超 金利上昇で全業態が伸ばす、大手行が前年比7.4%増」(2026年8月27日)。
※2 出典:大和総研「貸出先業種でみた地銀・信金の違い」(2022年3月2日)。同レポートでは日本銀行「貸出先別貸出金」をもとに、国内銀行と信用金庫の中小企業向け貸出を比較。
※3 出典:全国地方銀行協会「地方銀行一覧」、第二地方銀行協会「加盟地方銀行一覧」、全国信用金庫協会「信用金庫の取扱業務」。地方銀行数は2026年3月末現在で、地方銀行61行、第二地方銀行35行。信用金庫数・店舗数は2025年3月末現在で、254金庫、7,058店舗。
地銀・信金との協業で押さえる3つの原則
地銀・信金との協業では、次の3つの原則を押さえます。
原則1.紹介の量は、取引先との重なりで決まる
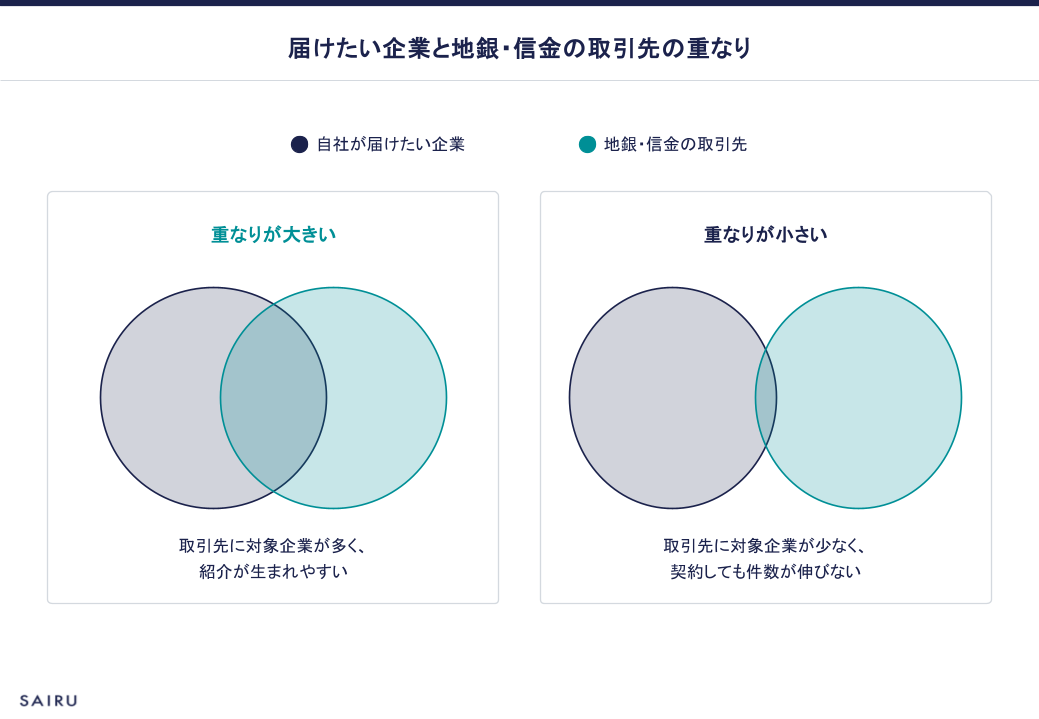
一口に地銀・信金といっても、取引先の業種や企業規模はさまざまです。自社が商材を届けたい企業を多く取引先にもつ地銀・信金を選びます。たとえば製造業向けの商材なら、その地銀・信金がどれだけ多くの製造業と取引しているかを確認しましょう。
届けたい企業とその地銀・信金の取引先の重なりが大きいほど、紹介は生まれやすくなります。
うちのサービスは中小企業向けですが、紹介の量は、組んだ地銀によってまるで違いました。地場の中小企業を厚く抱える地銀からは、次々と紹介が出ました。一方、規模が大きく取引先が大企業に寄っている地銀では、渉外担当に中小の紹介先が少なく、契約しても件数は伸びませんでした。
原則2.紹介するかどうかは、渉外担当に理由があるかで決まる
契約は本部と結びますが、自社商材を顧客に紹介するのは支店の渉外担当です。契約を結び、支店長から周知されても、それだけで渉外担当の行動は変わりません。
渉外担当は融資や預金の目標を抱えています。取扱商品も多く、自社商材はそのうちの一つです。そのなかで自社商材を選んで紹介してもらうには、渉外担当の側に理由が必要です。
うちもたくさんの会社と契約して、ビジネスマッチングをやっていました。提案できるサービスはいくらでもあったんです。でも、実際にはほとんど紹介していませんでした。
最も強い理由は、紹介が渉外担当自身の評価や目標につながることです。渉外担当は融資や預金の目標を追っており、評価に入らない活動は後回しになります。自社商材の紹介が評価の対象になる状態を、まず目指しましょう。
紹介を業績評価に組み込んでくれた金融機関からは、紹介が伸びました。組み込まれなかったところは、契約はしていても紹介がほとんど出ませんでした。
ただし、評価制度を決めるのは地銀・信金です。外部の企業が頼んでも、すぐには変わりません。そこで、評価とは別の理由も用意します。自分の取引先に合う商材だと、渉外担当がわかっていることです。「こういう会社に向く」と具体的に伝えておけば、渉外担当は日々の訪問先から紹介候補を思い浮かべられます。合う先が見えていること自体が、紹介する理由になります。
原則3.紹介が続くかは、手数料以外に返す価値で決まる
紹介は、一度生まれても続くとは限りません。頼りが紹介手数料だけだと、なおさらです。手数料は渉外担当が抱える目標の額に届かないことが多く、より条件のよい企業が現れれば紹介の優先順位も変わります。
そこで、手数料以外の価値も返します。訪問のきっかけになる情報、商談で得た顧客の課題や計画、経験の浅い渉外担当が営業を学べる同行の機会などです。紹介するたびに渉外担当の側にも返るものがあれば、紹介は続きます。
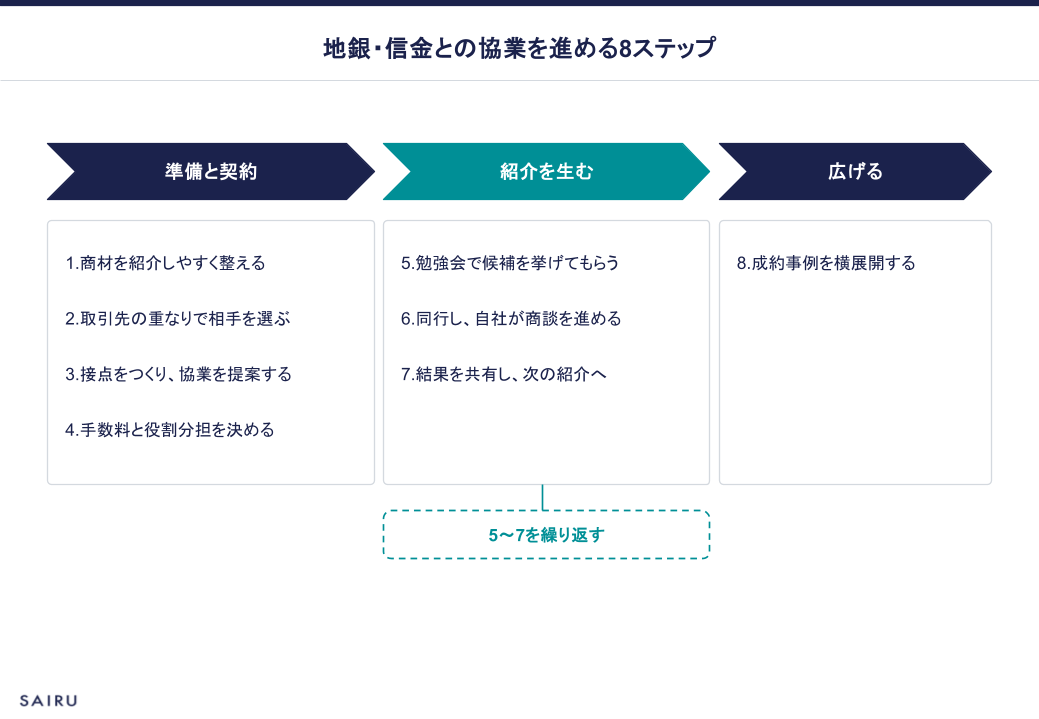
地銀・信金との協業を進める8ステップ
ここからは、地銀・信金との協業の進め方を8つのステップで解説します。
ステップ1:地銀・信金が紹介しやすい商材に整える
協業先を探す前に、自社商材を地銀・信金が紹介しやすい状態に整えましょう。確認するのは次の4点です。
- 届けたい企業の業種・規模・エリアと課題を、一言で説明できるか
- 経営者が抱える課題に対応しているか
- 紹介後の商談から導入・サポートまで、自社で引き受けられるか
- 地銀・信金にとって、紹介するメリットがあるか
届けたい企業の絞り込みが「中小企業」で止まっているなら、業種・規模・エリアに加えて、抱えている課題まで絞り込みます。「◯◯県の、従業員50人前後の建設会社で、若手の採用に苦戦している企業」。ここまで言えれば、渉外担当は自分の担当先から候補を探せます。
人手不足や採用、資金繰り、DXのように、経営者が日ごろ口にする課題に対応していれば、渉外担当も顧客との会話のなかで切り出しやすくなります。
商談から導入・サポートまでを自社で引き受けられないなら、人員や対応の体制を用意しましょう。
地銀・信金にとってのメリットは、2つの形で考えます。
一つは、商材の導入で取引先の事業成長や経営改善が進み、その先に設備投資や資金調達の相談が生まれること。もう一つは、人手不足や採用、業務効率化のように、取引先が抱えていても融資や預金では応えにくい課題に対応できること。渉外担当が顧客を訪問するきっかけになります。
ステップ2:届けたい企業と多く取引している地銀・信金を選ぶ
ステップ1で整理した業種・規模・エリアをもとに、協業先の候補を絞ります。
まず、自社が届けたいエリアで営業する地銀・信金を洗い出しましょう。あわせて、自社商材の対象となる企業がそのエリアにどれだけあるかも、事業所数などで確認しておきます。
手がかりになるのが、地銀・信金が公表するディスクロージャー誌です。金融庁の一覧からも、各金融機関の中小企業等向け貸出残高や貸出先件数、店舗数、ディスクロージャー誌の掲載URLをたどれます。
ディスクロージャー誌で見るのは、貸出金の業種別内訳や店舗の所在地です。製造業、建設業、卸売・小売業などの業種別に貸出先数や貸出金残高を開示している地銀・信金もあり、自社が届けたい企業との重なりを比べられます。
候補が絞れたら、取引先との重なりを支店単位でも見ましょう。支店ごとに担当する地域と取引先が分かれるからです。自社商材の紹介候補を多く抱える支店はどこか。その支店の渉外担当の人数や取引先の業種まで確認します。
※関連リンク:中小・地域金融機関情報一覧(金融庁)
ステップ3:接点をつくり、協業を提案する
入口は本部です。多くの地銀・信金は、取引先へ外部企業の商材を紹介するビジネスマッチングや、コンサルティング営業を担う部署を本部に置いています。公式サイトやプレスリリースで担当部署を確認し、問い合わせましょう。
自社の取引先や知人からの紹介、業界イベント、地域の経済団体など、本部以外のルートも並行して使えます。
信金は規模の差が大きく、働きかける相手もそれで変わります。預金量の大きい都市部の信金は組織も大きいので、地銀と同じように本部の担当部署と支店の両方にあたりましょう。小規模な信金なら、本部を通すより支店の渉外担当へ直接提案するほうが早く進みます。
担当部署や支店とつながったら、協業を提案します。自社商材について伝えるのは、次の3つです。
- どのような企業が対象なのか
- その企業のどの課題を解決できるのか
- 同種の企業でどのような成果が出たのか
対象企業・課題・成果まで具体的に示せば、地銀・信金の側も自社商材を紹介できる取引先がいるかを判断しやすくなります。
あわせて、自社商材が地銀・信金の経営方針の実現にどう役立つのかも示します。中期経営計画などから、力を入れているテーマを確認しておきましょう。たとえば地域企業のDX推進を掲げている地銀・信金なら、業務効率化ツールを「地域の中小企業のデジタル化を支援する手段」として説明します。
※関連記事:なぜ、パートナーへの提案は「検討します」で終わる?協業を動かす4つの問い
ステップ4:紹介手数料と役割分担を決める
協業する地銀・信金が決まったら、契約条件を詰めます。論点は2つ、紹介手数料と役割分担です。
渉外担当は融資や預金の目標を抱えています。紹介1件あたりの手数料が小さければ、紹介の優先順位は上がりません。金額を決めるだけでなく、渉外担当が取り組む価値を感じられる設計にしましょう。
よく見られるのは、受注額の1割前後という設定です。高額の案件では、1件あたりの上限を100万円程度に置く例もあります。受注額が小さい商材なら、件数に応じたインセンティブや初年度取引額に連動した手数料を設定します。そのうえで、複数件の成約で得られる金額まで示しましょう。手数料は協業を始めるための条件です。紹介が続くかどうかは、原則3で述べたとおり、手数料以外に返す価値で決まります。
役割分担も、このときに決めます。渉外担当には顧客との接点づくりと引き合わせを依頼し、その後の商談、提案、クロージングは自社が担うのが基本です。担う範囲は契約書に明記しましょう。どのような企業を紹介してもらうのか、その条件も同時に決めておきます。
ステップ5:勉強会で紹介候補を挙げてもらい、同行日まで決める
契約を結んだら、支店の渉外担当に向けた勉強会を開きます。ここで紹介候補が挙がるかどうかで、その後の紹介量が決まります。
勉強会の目的は、商材をくわしく説明することではありません。渉外担当に「この会社なら紹介できそうだ」と具体的な取引先を思い浮かべてもらうことです。そのため、自社が一方的に説明する場ではなく、座談会の形で進めます。会社紹介や商材の説明は手短に。導入事例を示しながら、「どの取引先に当てはまりそうですか」と問いかけましょう。
少人数なら、一人ずつ具体的な候補企業を挙げてもらいます。候補が出たら、渉外担当と一緒にその企業を訪問する「同行」の日を、その場で決めます。
決める前に確認する前提は3つ。決裁者に会えること、商談に一定の時間をとれること、訪問先と日程を事前に確定することです。この3つがあいまいだと、決裁者に会えないなど商談につながりにくい紹介や、当日のキャンセルが増えます。
日程は、渉外担当の業務リズムに合わせましょう。たとえば、月末・月初は避け、勉強会や同行の相談は月の前半から中盤に入れます。日々の連絡も、外回りの時間帯を外し、昼どきや帰社後の夕方にすると進めやすくなります。
ステップ6:渉外担当と同行し、自社が商談を進める
勉強会で挙がった候補企業へ、渉外担当と一緒に足を運びます。
渉外担当の役割は、経営者への引き合わせと場の設定まで。商材説明、ヒアリング、提案、クロージングは自社が担います。
商談では、まず顧客の事業の現状と今後の方針を聞きましょう。その実現を妨げている課題をつかんでから、自社商材がどう役立つのかを示します。
協業を始めた直後なら、自社の担当者が地銀・信金の支店に1〜2日入り、渉外担当と取引先を回るのも有効です。商談が前に進む場面を目の前で見れば、渉外担当は自分の担当先に当てはめて考え始めます。説明を重ねるより、成約までの流れを一度見てもらうほうが早く伝わります。
ステップ7:同行したその日のうちに、支店長へ商談結果を報告する
商談結果は、同行したその日のうちに支店長や役席へ報告します。紹介への礼を添えて、提案した内容と顧客の反応を伝えましょう。
このとき、渉外担当と顧客の関係のよさも具体的に伝えます。経営者が渉外担当を信頼して話してくれたこと、その関係があったから商談が進んだこと。本人がいる場で、それを言葉にします。事業承継やM&Aなど大きな案件の芽が商談で見つかったら、自社の成果としてではなく、渉外担当が見つけた情報として報告しましょう。
報告して終わりにせず、渉外担当が次に紹介できそうな取引先も、その場で確認します。
ステップ8:一つの支店で成約事例をつくり、ほかの支店やほかの信金へ広げる
一つの支店で成約が生まれたら、その経緯を事例にまとめましょう。読み手は、別の支店の渉外担当です。自分の担当先から同じ条件の企業を探せるように、成約した企業の業種や規模、抱えていた課題、紹介のきっかけ、提案内容、導入後の変化、顧客の声までを整理します。
事例ができたら、本部と別の支店へ共有し、勉強会や紹介活動を広げます。本部が各支店への展開を担う地銀・信金では、本部が動くかどうかで広がり方が変わります。事例を持ち込み、各支店への共有を働きかけましょう。
本部には何度提案しても「検討します」で止まっていました。そこで一つの支店に絞って、渉外担当との訪問を重ねたところ、数週間で複数の成約が出ました。その実績を本部に報告すると、今度は本部のほうから「他の支店にも広げよう」と声がかかったんです。
信金は営業地区が一定の地域に限られているため、一つの信金のなかで紹介できる企業には上限があります。一方で、相性が合えば短期間に多くの紹介が生まれることもあります。
地方の信金で勉強会をやったら、そこから紹介が一気に出ました。多い月で数百件です。都市部の別の信金では、数か月で千件を超えました。
その信金で自社商材に合う紹介候補が一巡したら、事例をもとに、営業地区の異なるほかの信金へ協業を広げます。
地銀・信金を問わず、一つの支店、一つの相手に依存した状態も避けましょう。評価項目の見直しや注力分野の変更で紹介が止まることもあるため、複数の支店、複数の地銀・信金と関係をもっておきます。
紹介を継続してもらうために、地銀・信金側のメリットをつくる
紹介を続けてもらうには、地銀・信金の側にも協業のメリットが必要です。ここからは、原則2で挙げた評価と、原則3で挙げた手数料以外の価値を、実務でどう返すのかを5つに分けて解説します。
紹介による成約を、渉外担当の評価に結びつける
渉外担当は融資や預金など複数の業務を担い、それぞれに目標をもっています。自社商材の紹介がそのどれにもつながらなければ、ほかの業務に押されて後回しです。
まず、渉外担当の評価項目を把握しましょう。同行の移動中などに、今期の目標を聞きます。ビジネスマッチングの成約件数や役務収益が評価対象なら、自社商材の紹介による成約がどう実績に反映されるのかまで確かめます。評価の運用は地銀・信金ごとに、同じ地銀・信金でも支店ごとに違います。本部の担当者や支店の役席にも聞いておきましょう。
把握できたら、その評価項目に合わせて成果を返します。成約件数が評価されるなら、成約した案件を渉外担当の実績として支店へ報告する。役務収益が評価されるなら、成約額を伸ばして紹介手数料を増やす。どちらも、渉外担当の目標達成に直結します。
配点や注力商材は定期的に見直されるので、期初などに改めて聞き、自社商材の紹介がどの評価項目に結びつくのかを確認し直します。どの評価項目にも結びつかない場合は、次に挙げる4つのメリットで紹介する理由をつくります。
渉外担当に、経営者を訪ねる「手土産」を渡す
渉外担当は、取引先を訪問する理由をつねに探しています。融資や預金の提案だけでは、何度も経営者を訪ねられないからです。
用もないのに経営者を訪ねるわけにはいきません。かといって「お金を借りませんか」だけでは何度も足を運べませんし、他行との差別化にもなりません。だから、経営者が前のめりで聞いてくれる手土産を、いつも探しています。
そこで、経営者との会話に使える情報や事例を、手土産として自社から渡します。採用サービスなら、採用市場の動向や同じ業種・規模の企業の採用事例。業務効率化ツールなら、同業他社の改善事例などが考えられます。
このとき、資料だけを渡して終わりにはしません。「採用人数を増やしている企業には、この事例をもとに採用状況を聞いてみてください」「人手不足に悩んでいる企業には、この事例を紹介してください」というように、どの取引先にどう使うのかまで添えます。渉外担当が訪問先でその情報を使えなければ、渡した意味がありません。
商談で得た顧客情報を、渉外担当の次の提案につなげる
渉外担当が同席するのは、多くの場合、最初の訪問までです。そのあとの商談で顧客が何を話したかは、自社から共有しなければ渉外担当には伝わりません。
そこで、商談で得た顧客の課題や計画を、渉外担当が次の提案に使える形にして渡します。採用計画、設備投資の予定、組織上の課題などです。顧客の了承を得たうえで共有しましょう。
その会社が人手不足なのは、なんとなく知っていました。でも、どんな人材をどの部署にいくらで求めているのか、社員の年齢構成がどうなっているのかまでは把握できていませんでした。協業先の営業担当者が聞き取った内容を共有してくれたおかげで、後継者や退職金の話につなげられました。次に訪問する口実にもなりました。
設備投資の予定がわかれば融資の提案に、採用や組織の課題は事業承継や退職金の相談につながります。商談の記録をそのまま送るのではなく、渉外担当が次に何を提案できるかまで書き添えて渡しましょう。
紹介された顧客に満足してもらう
渉外担当が紹介するのは、自分が関係を築いてきた大切な顧客です。紹介した企業の対応が悪ければ、渉外担当自身の信用にも響きます。反対に、顧客から「よい会社を紹介してくれてありがとう」と言われれば、紹介したこと自体が顧客との関係強化につながります。
成約の数以上に、紹介した経営者に満足してもらえたかを気にしています。そこが次の紹介につながるからです。
そのため、成約の数だけを追いません。顧客の課題に合った提案をし、導入後のフォローまで自社で続けます。紹介された顧客が満足してはじめて、渉外担当は次の顧客を安心して紹介できます。
顧客から「紹介してもらってよかった」という声が得られたら、その反応を渉外担当にも伝えます。紹介した顧客が満足しているとわかれば、渉外担当も次の顧客を紹介しやすくなります。
同行を、経験の浅い渉外担当の「生きた教材」にしてもらう
渉外担当の育成は、支店長や役席が抱える課題の一つです。経営者との商談で何を聞き、どう提案するかは、行内の研修では教えきれません。先輩の同行で覚えるほかありませんが、その先輩も自分の担当先を回っています。
自社の商談に同行してもらえば、その機会が増えます。
外部のプロが経営者とどう話し、どう課題を引き出し、どうクロージングするか。それを若手が間近で見られます。行内の研修では得られない、生きた教材です。
支店長や役席に、育てたい渉外担当の同行を提案しましょう。経営者から事業の現状を聞き、課題を掘り下げ、提案へつなげる流れを、実際の商談で見てもらいます。
商談後には、「なぜこの質問をしたのか」「どの情報から課題を判断したのか」まで説明します。同行を付き添いで終わらせず生きた教材にできれば、渉外担当を育てたい支店長や役席にとって、協業を続ける理由になります。
紹介が出ない・続かないときの7つの対処法
ここまでの方法を実践しても、紹介が出ない、途中で止まる、成約につながらないといった問題は起こります。その場合は、どこで止まっているのかを切り分け、原因に応じて対処します。
契約したのに、紹介が1件も来ない
まず疑うのは、契約が本部で止まり、支店の渉外担当まで届いていないことです。勉強会をまだ開いていないなら、担当部署に支店との調整を依頼し、開催まで進めましょう。
勉強会を開いたのに紹介が出ないなら、その場で候補企業が挙がり、同行日まで決まっていたかを振り返ります。「何かあれば連絡します」で終わった勉強会からは、紹介は出ません。
候補も同行日も決めたのに1件も動かないなら、渉外担当の側に紹介する理由がないと考えられます。評価項目を聞き、自社商材の紹介がどこにも結びつかないようなら、手土産になる情報を渡すなど、評価以外のメリットをつくります。
最初は紹介が出たのに、止まった
渉外担当は、成約しない商材を紹介し続けません。まず、紹介された案件が成約に至ったかを確認しましょう。成約していないなら、紹介された企業が自社商材の対象に合っていたか。合っていたのに成約しなかったなら、商談で顧客の課題に応えられていたか。順に振り返ります。
成約は出ているのに紹介が途切れたなら、その支店で自社商材に合う紹介候補が一巡したのかもしれません。ステップ8のとおり、ほかの支店やほかの信金へ広げる段階です。
評価項目や支店の注力分野が変わったことも考えられます。現在の重点テーマを聞き、自社商材がそこにどう貢献できるかを、渉外担当と支店長・役席の双方へ伝え直しましょう。
働きかけを続けても、紹介が増えない
勉強会も同行も重ね、渉外担当との関係もできている。それでも紹介が増えないなら、協業先の取引先に、自社が届けたい企業がそもそも少ない可能性があります。
協業先の取引先の業種や企業規模を改めて見直し、自社が届けたい企業との重なりを確かめましょう。
重なりが小さければ、働きかけ方を変えても紹介は大きく増えません。その地銀・信金は紹介が出たときに対応する体制に切り替え、原則1に立ち返って、届けたい企業を多く抱える地銀・信金を探すことに時間を配分します。
紹介は来るが、成約につながらない
紹介された企業が自社商材の対象に合っていないのか、自社の商談に問題があるのかを切り分けます。判断の材料になるのは、直販での成約率との比較です。同じ条件の企業に直販で当たったときより成約率が低いなら、紹介先の条件がずれています。
紹介先が合っていないなら、どのような企業を紹介してほしいのかを改めて伝えます。業種・規模・抱えている課題まで具体化し、渉外担当が対象企業を見分けられるようにしましょう。
紹介先は合っているのに成約しないなら、自社の商談を見直します。顧客の事業や課題を十分に聞けていたか、その課題に対して自社商材がどう役立つのかを示せていたかを振り返ります。
成約しても、次の紹介が来ない
成約は自社の成果です。渉外担当の側に何も返っていなければ、次を紹介する理由は生まれません。
商談結果や顧客の反応を渉外担当へ伝え、顧客の了承を得た情報も返します。顧客から紹介への感謝や肯定的な反応があれば、それも共有しましょう。評価項目にビジネスマッチングの成約件数が入っているなら、成約が実績として計上されているかも確認します。
そのうえで、同じような課題を抱えている取引先がないかを聞きます。候補が挙がったら、次の同行日まで決めます。
紹介された顧客からの評価が悪い
顧客の不満は、その企業を紹介した渉外担当の信用に響きます。長く関係を築いてきた顧客を預けてくれた相手だからです。
まず、顧客が何に不満を感じたのかを確かめましょう。商談での提案がずれていたのか、導入後のフォローが足りなかったのか、期待していた成果が出ていないのか。原因がわかったら、商談の進め方や導入後の対応を改めます。
把握した内容と改善策は、紹介元の渉外担当にも伝えます。渉外担当にとって最も困るのは、自分が紹介した先で何が起きているのかわからない状態だからです。
直販と地銀・信金からの紹介がバッティングする
自社が独自に商談していた企業を、あとから地銀・信金が紹介してくる。こうした商談バッティングが起きると、成約したときに紹介手数料を払うかどうかで見解が割れます。
起きてから交渉すると角が立つので、契約の段階でルールを決めておきましょう。決めるのは2点。どのような企業を紹介対象とするか、バッティングしたときにどちらの案件とするかです。自社ですでに商談中の企業は対象外にする、といった形で合意します。
このルールは、勉強会でも渉外担当に伝えます。自社が商談中の企業には同行できず、まだ接点のない企業なら一緒に訪問できる。それがわかれば、早めに紹介する動機にもなります。
社内では、紹介元と顧客との接触状況を記録しておきます。紹介を受けたらすぐ既存の接点と照合し、重複していれば、商談を始める前に地銀・信金とどちらの案件にするかを決めます。
※関連記事:パートナービジネスの成長を阻む「商談バッティング」の処方箋
地銀・信金との協業チェックリスト
最後に、ここまでの内容を、協業前の準備から横展開まで順番に確認できるチェックリストにまとめます。
協業前の準備
- 商材を届けたい企業の業種・規模・エリアと課題を、一言で説明できるか
- 経営者が抱える課題に対応している商材か
- 紹介後の商談・導入・サポートを自社で担えるか
- 地銀・信金にとって、紹介するメリットがあるか
協業先の選定・提案・契約
- 届けたい企業と多く取引する地銀・信金を選んだか
- 支店単位でも取引先を確認したか
- 担当部署や支店との接点をつくったか
- 対象企業・課題・成果を示して協業を提案したか
- 地銀・信金の経営方針と自社商材の接点を示したか
- 紹介手数料と役割分担を決めたか
- どのような企業を紹介してもらうのか、バッティング時の扱いまで決めたか
勉強会・紹介
- 渉外担当向けの勉強会を開いたか
- 勉強会で具体的な紹介候補を挙げてもらったか
- 候補が挙がったら、同行日まで決めたか
- 決裁者に会える・時間をとれる・事前に確定するという同行の前提を伝えたか
商談・継続
- 紹介後の商談から導入後の対応まで、自社が担っているか
- 同行したその日のうちに、支店長や役席へ商談結果を報告したか
- 渉外担当の評価項目を把握し、自社との協業でその実績を増やせているか
- 渉外担当が顧客訪問に使える情報を、使いどころまで添えて渡しているか
- 商談で得た顧客情報を、顧客の了承を得て渉外担当の提案につなげたか
- 成約の数だけでなく、紹介された顧客が満足しているかまで見ているか
- 育てたい渉外担当の同行を、支店長や役席に提案したか
- 次の紹介候補と同行日まで決めたか
横展開
- 成約に至った企業の業種・規模・課題・紹介のきっかけを事例にまとめたか
- 別の渉外担当が、自分の担当先から似た企業を探せる内容になっているか
- 事例を本部とほかの支店へ共有したか
- 一つの信金で紹介候補が一巡したら、ほかの信金への展開を検討したか
- 複数の支店、複数の地銀・信金と関係をもてているか
紹介は、契約ではなく、契約後の働きかけから生まれます。取引先が重なる地銀・信金を選び、勉強会で候補と同行日を決め、同行して最初の成約をつくる。その事例をほかの支店へ持ち込めば、紹介は広がります。渉外担当に手土産や顧客の情報、学ぶ機会を返せば、紹介は続きます。
やることは、相手をよく見ることに尽きます。この地銀・信金の取引先に、届けたい企業はいるか。この渉外担当は何に困っていて、何を渡せば自信をもって顧客に紹介できるか。それを見極め、紹介された経営者にも誠実に向き合う企業が、次の紹介を受け続けます。
